Eine Einkommensteuererklärung muss in Österreich nicht automatisch von jeder Person abgegeben werden. Ob eine Erklärung verpflichtend ist, hängt insbesondere von der Art und Höhe der Einkünfte, zusätzlichen Nebeneinkünften, mehreren gleichzeitigen Dienstverhältnissen und bestimmten Sonderfällen ab.
Für das Steuerjahr 2026 gelten wichtige neue Einkommensgrenzen: Ohne lohnsteuerpflichtige Einkünfte besteht grundsätzlich ab einem Einkommen von mehr als 13.539 Euro Erklärungspflicht. Wer neben einem lohnsteuerpflichtigen Einkommen andere Einkünfte von mehr als 730 Euro erzielt und insgesamt mehr als 14.769 Euro Einkommen erreicht, muss ebenfalls eine Einkommensteuererklärung abgeben.
Kurzantwort: Die Einkommensteuererklärung für 2026 ist grundsätzlich bis 30. April 2027 auf Papier beziehungsweise bis 30. Juni 2027 elektronisch über FinanzOnline einzureichen. Selbstständige ohne lohnsteuerpflichtige Einkünfte müssen insbesondere bei einem Einkommen von mehr als 13.539 Euro erklären. Arbeitnehmer mit mehr als 730 Euro zusätzlichen Einkünften werden grundsätzlich ab insgesamt mehr als 14.769 Euro erklärungspflichtig.
| Wichtige Grenze 2026 | Betrag / Termin |
|---|---|
| Einkommen ohne lohnsteuerpflichtige Einkünfte | mehr als 13.539 Euro |
| Andere Einkünfte neben Lohn | mehr als 730 Euro |
| Gesamteinkommen bei bestimmten Arbeitnehmer-Pflichtfällen | mehr als 14.769 Euro |
| Papierabgabe für 2026 | grundsätzlich bis 30. April 2027 |
| Elektronische Abgabe für 2026 | grundsätzlich bis 30. Juni 2027 |
| Beschwerdefrist gegen Bescheid | 1 Monat ab Zustellung |
| Zahlungsfrist einer Nachforderung | grundsätzlich 1 Monat ab Bescheidzustellung |
Was ist eine Einkommensteuererklärung?
Mit der Einkommensteuererklärung werden dem Finanzamt die für die Einkommensteuer relevanten Einkünfte und steuerlichen Abzugsposten eines Kalenderjahres erklärt.
Die österreichische Einkommensteuer kennt grundsätzlich sieben Einkunftsarten:
- Land- und Forstwirtschaft,
- selbstständige Arbeit,
- Gewerbebetrieb,
- nichtselbstständige Arbeit,
- Kapitalvermögen,
- Vermietung und Verpachtung sowie
- sonstige Einkünfte im Sinn des Einkommensteuergesetzes.
Aus der Summe der steuerlich relevanten Einkünfte wird unter Berücksichtigung von Verlustausgleich, Sonderausgaben und außergewöhnlichen Belastungen das steuerpflichtige Einkommen ermittelt.
Darauf wird der Einkommensteuertarif angewendet. Steuerabsetzbeträge wie beispielsweise der Familienbonus Plus werden anschließend unmittelbar von der errechneten Steuer abgezogen.
Muss jeder in Österreich eine Steuererklärung abgeben?
Nein.
Das ist eine der wichtigsten Korrekturen gegenüber vielen älteren Ratgebern.
Arbeitnehmer mit nur einem normalen lohnsteuerpflichtigen Dienstverhältnis müssen grundsätzlich keine klassische Einkommensteuererklärung abgeben, weil der Arbeitgeber die Lohnsteuer bereits laufend einbehält und an das Finanzamt abführt.
Für Arbeitnehmer ist stattdessen häufig die Arbeitnehmerveranlagung relevant.
Selbstständige, Unternehmer, Vermieter und Personen mit zusätzlichen Einkunftsarten müssen dagegen wesentlich häufiger eine Einkommensteuererklärung einreichen.
Auch ohne Überschreiten einer allgemeinen Einkommensgrenze besteht Erklärungspflicht, wenn das Finanzamt ausdrücklich zur Abgabe einer Steuererklärung auffordert.
Einkommensteuererklärung oder Arbeitnehmerveranlagung – was ist der Unterschied?
| Einkommensteuererklärung | Arbeitnehmerveranlagung | |
|---|---|---|
| Typisches Formular | E1 | L1 |
| Typische Nutzer | Selbstständige, Unternehmer, Vermieter, Personen mit zusätzlichen Einkünften | Arbeitnehmer und Pensionisten |
| Nur Lohneinkünfte | normalerweise nicht erforderlich | typischer Anwendungsfall |
| Betriebliche Einkünfte | Ja | Nein |
| Freiwillige Abgabe möglich? | abhängig vom Sachverhalt | Ja, grundsätzlich bis fünf Jahre rückwirkend |
Mehr zu Arbeitnehmern erklärt unser Ratgeber zum Lohnsteuerausgleich beziehungsweise zur Arbeitnehmerveranlagung.
Wann muss ich 2026 eine Einkommensteuererklärung abgeben?
Eine Pflicht besteht für unbeschränkt Steuerpflichtige insbesondere in mehreren gesetzlich geregelten Fällen.
Das Finanzamt fordert zur Abgabe auf
Wer vom Finanzamt ausdrücklich zur Abgabe einer Einkommensteuererklärung aufgefordert wird, muss dieser Aufforderung nachkommen.
Das gilt unabhängig davon, ob man selbst davon ausgegangen ist, eigentlich keine Steuererklärung abgeben zu müssen.
Ein Schreiben beziehungsweise eine Aufforderung des Finanzamts sollte daher niemals einfach ignoriert werden.
Keine lohnsteuerpflichtigen Einkünfte und Einkommen über 13.539 Euro
Enthält das Einkommen keine lohnsteuerpflichtigen Einkünfte, besteht 2026 grundsätzlich Erklärungspflicht, wenn das Einkommen:
mehr als 13.539 Euro
beträgt.
Das betrifft insbesondere viele:
- Einzelunternehmer,
- Freiberufler,
- Neue Selbstständige,
- Vermieter oder
- Personen mit anderen nicht lohnsteuerpflichtigen Einkünften.
Arbeitnehmer mit mehr als 730 Euro anderen Einkünften
Wer lohnsteuerpflichtige Einkünfte bezieht und daneben andere Einkünfte erzielt, muss besonders auf die 730-Euro-Grenze achten.
Eine Erklärungspflicht besteht grundsätzlich, wenn:
- die zusätzlichen anderen Einkünfte insgesamt mehr als 730 Euro betragen und
- das gesamte Einkommen 2026 mehr als 14.769 Euro beträgt.
Beispiel: Arbeitnehmer mit selbstständigem Nebenverdienst
Eine Arbeitnehmerin erzielt:
- 30.000 Euro steuerlich relevantes Einkommen aus ihrem Dienstverhältnis und
- 1.500 Euro Gewinn aus einer selbstständigen Nebentätigkeit.
Da die anderen Einkünfte über 730 Euro liegen und das Gesamteinkommen deutlich über 14.769 Euro liegt, besteht grundsätzlich Erklärungspflicht.
Entscheidend ist bei einer selbstständigen Tätigkeit grundsätzlich der steuerliche Gewinn und nicht einfach der Umsatz.
Was passiert bei Nebeneinkünften bis 730 Euro?
Die Grenze von 730 Euro wird häufig als „Zuverdienstgrenze“ bezeichnet, steuerlich handelt es sich aber um einen Veranlagungsfreibetrag für bestimmte andere Einkünfte neben lohnsteuerpflichtigen Einkünften.
Liegen die entsprechenden zusätzlichen Einkünfte bei höchstens 730 Euro, entsteht allein dadurch grundsätzlich keine Pflichtveranlagung.
Zwischen 730 Euro und 1.460 Euro besteht außerdem eine Einschleifregelung für den Freibetrag.
Die 730 Euro sind keine allgemeine Grenze dafür, wie viel man neben einem Job verdienen darf. Sozialversicherung, Gewerberecht und andere Steuerregeln müssen separat geprüft werden.
Was gilt bei zwei Jobs gleichzeitig?
Eine Pflichtveranlagung kann entstehen, wenn im Kalenderjahr zumindest zeitweise gleichzeitig zwei oder mehrere lohnsteuerpflichtige Einkünfte bezogen wurden und diese bei der laufenden Lohnverrechnung getrennt versteuert wurden.
Zusätzlich muss das zu veranlagende Einkommen 2026 grundsätzlich mehr als:
14.769 Euro
betragen.
Warum entsteht dabei häufig eine Nachzahlung?
Jeder Arbeitgeber berechnet die Lohnsteuer zunächst nur anhand des bei ihm ausgezahlten Gehalts.
Bei der Veranlagung werden die gleichzeitig bezogenen Einkünfte jedoch zusammengerechnet.
Dadurch kann sich ein höherer Grenzsteuersatz ergeben.
Jobwechsel ist nicht automatisch dasselbe
Wer im Laufe des Jahres lediglich von Arbeitgeber A zu Arbeitgeber B wechselt und die Dienstverhältnisse nicht gleichzeitig bestehen, fällt allein deshalb grundsätzlich nicht unter diesen Pflichtveranlagungstatbestand.
Ein Jobwechsel kann sogar häufig zu einer Steuergutschrift führen.
Wann müssen ausländische Kapitaleinkünfte erklärt werden?
Einkünfte aus Kapitalvermögen müssen grundsätzlich in die Steuererklärung aufgenommen werden, wenn keine österreichische Stelle Kapitalertragsteuer einbehalten hat und keine andere Endbesteuerung eingetreten ist.
Typische Fälle sind beispielsweise:
- Zinsen einer ausländischen Bank,
- Erträge aus einem nicht steuereinfachen ausländischen Depot,
- bestimmte ausländische Dividenden,
- Veräußerungsgewinne über ein ausländisches Depot oder
- bestimmte Einkünfte aus Privatdarlehen.
Die meisten sonstigen Kapitaleinkünfte unterliegen grundsätzlich dem besonderen Steuersatz von 27,5 Prozent, Spar- und Girozinsen grundsätzlich 25 Prozent.
Mehr dazu erklärt unser Ratgeber zur Kapitalertragsteuer in Österreich.
Müssen Gewinne aus einem Immobilienverkauf erklärt werden?
Bei privaten Grundstücksverkäufen wird die Immobilienertragsteuer häufig bereits durch einen Rechtsanwalt oder Notar selbst berechnet und abgeführt.
Dadurch kann grundsätzlich Abgeltungswirkung eintreten.
Eine Einkommensteuererklärung ist insbesondere dann erforderlich, wenn:
- steuerpflichtige Grundstückseinkünfte vorliegen und
- keine Immobilienertragsteuer entrichtet wurde beziehungsweise keine entsprechende Abgeltungswirkung besteht.
Zusätzlich kann eine freiwillige Veranlagung sinnvoll sein, beispielsweise wenn Verluste oder eine günstigere Regelbesteuerung relevant sind.
Details enthält unser Beitrag zur Immobilienertragsteuer in Österreich.
Wann müssen Selbstständige eine Steuererklärung abgeben?
Selbstständige ohne lohnsteuerpflichtige Einkünfte müssen für 2026 insbesondere dann eine Einkommensteuererklärung abgeben, wenn ihr steuerliches Einkommen:
mehr als 13.539 Euro
beträgt.
Daneben besteht unabhängig von dieser Grenze Erklärungspflicht, wenn:
- das Finanzamt ausdrücklich zur Abgabe auffordert oder
- der Gewinn bestimmter betrieblicher Einkünfte durch Betriebsvermögensvergleich zu ermitteln ist oder tatsächlich so ermittelt wurde.
Ist Umsatz dasselbe wie Einkommen?
Nein.
Das wird bei der Einkommensteuer besonders häufig verwechselt.
Vereinfacht gilt bei einem Unternehmen:
Betriebseinnahmen − Betriebsausgaben = Gewinn
Der Gewinn bildet einen Bestandteil des steuerlichen Einkommens.
Beispiel
Ein Selbstständiger erzielt:
- 40.000 Euro Umsatz und
- 28.000 Euro abzugsfähige Betriebsausgaben.
Der Gewinn beträgt vereinfacht:
12.000 Euro
Nicht der Umsatz von 40.000 Euro wird unmittelbar nach dem Einkommensteuertarif versteuert.
Wie hoch ist die Einkommensteuer 2026?
Für 2026 gelten folgende Tarifstufen:
| Steuerpflichtiges Einkommen 2026 | Grenzsteuersatz |
|---|---|
| bis 13.539 Euro | 0 % |
| über 13.539 bis 21.992 Euro | 20 % |
| über 21.992 bis 36.458 Euro | 30 % |
| über 36.458 bis 70.365 Euro | 40 % |
| über 70.365 bis 104.859 Euro | 48 % |
| über 104.859 bis 1 Mio. Euro | 50 % |
| über 1 Mio. Euro | 55 % |
Der Steuersatz von 55 Prozent für Einkommensteile über einer Million Euro ist derzeit bis einschließlich 2029 vorgesehen.
Wird das gesamte Einkommen mit dem höchsten Steuersatz versteuert?
Nein.
Österreich verwendet einen progressiven Stufentarif.
Nur jener Einkommensteil, der in eine bestimmte Tarifstufe fällt, wird mit dem entsprechenden Steuersatz besteuert.
Beispiel: 40.000 Euro steuerpflichtiges Einkommen
| Teil des Einkommens | Steuersatz | Steuer |
|---|---|---|
| erste 13.539 Euro | 0 % | 0 Euro |
| 8.453 Euro | 20 % | 1.690,60 Euro |
| 14.466 Euro | 30 % | 4.339,80 Euro |
| 3.542 Euro | 40 % | 1.416,80 Euro |
| Tarifsteuer | 7.447,20 Euro |
Davon können anschließend noch entsprechende Steuerabsetzbeträge abgezogen werden.
Warum sind 13.539 Euro nicht automatisch die Steuerfreigrenze jedes Arbeitnehmers?
Der allgemeine Einkommensteuertarif beginnt 2026 oberhalb von 13.539 Euro.
Arbeitnehmer profitieren jedoch zusätzlich insbesondere vom Verkehrsabsetzbetrag und gegebenenfalls dessen Zuschlag.
Dadurch liegt das tatsächliche steuerfreie Basiseinkommen eines typischen Arbeitnehmers 2026 nach Angaben des BMF bei mindestens rund:
19.962,03 Euro
ohne sonstige Bezüge wie 13. und 14. Gehalt.
Wichtig: Die Tarifgrenze von 13.539 Euro, die tatsächliche Steuerfreigrenze eines Arbeitnehmers und die Erklärungspflichtgrenze von 14.769 Euro bei bestimmten Pflichtveranlagungsfällen sind drei unterschiedliche Größen.
Wann muss die Einkommensteuererklärung 2026 abgegeben werden?
Für das Steuerjahr 2026 gelten grundsätzlich folgende Termine:
| Abgabeart | Frist für die Steuererklärung 2026 |
|---|---|
| Papier | 30. April 2027 |
| FinanzOnline | 30. Juni 2027 |
Diese Fristen gelten grundsätzlich für verpflichtende Jahressteuererklärungen.
Kann die Abgabefrist verlängert werden?
Ja.
Auf begründeten Antrag kann das Finanzamt eine Fristverlängerung gewähren.
Der Antrag kann auch über FinanzOnline eingebracht werden.
Wer durch einen Steuerberater oder einen anderen berufsmäßigen Parteienvertreter vertreten wird, kann aufgrund der sogenannten Quotenregelung regelmäßig längere Fristen haben.
Die längere Beraterfrist gilt nicht automatisch für Personen, die ihre Erklärung selbst einreichen.
Was passiert bei verspäteter Abgabe?
Wird eine verpflichtende Steuererklärung nicht fristgerecht eingereicht, kann das Finanzamt einen Verspätungszuschlag verhängen.
Dieser kann grundsätzlich bis zu:
10 Prozent der festgesetzten Abgabe
betragen, wenn die Verspätung nicht entschuldbar ist.
Verspätungszuschläge unter 50 Euro werden grundsätzlich nicht festgesetzt.
Zusätzlich kann das Finanzamt:
- zur Abgabe auffordern,
- Zwangsmaßnahmen setzen oder
- die Besteuerungsgrundlagen gegebenenfalls schätzen.
Muss die Steuererklärung über FinanzOnline abgegeben werden?
Die Einkommensteuererklärung ist grundsätzlich elektronisch zu übermitteln.
Das erfolgt in der Regel über FinanzOnline.
Ist die elektronische Übermittlung aufgrund fehlender technischer Voraussetzungen unzumutbar, kann ein amtlicher Papier-Vordruck verwendet werden.
Weitere Ausnahmen können sich aus den geltenden FinanzOnline-Vorschriften ergeben.
Für die meisten Unternehmer ist FinanzOnline heute der Standardweg.
Wie funktioniert der FinanzOnline-Login 2026?
Für FinanzOnline ist 2026 grundsätzlich eine Zwei-Faktor-Authentifizierung erforderlich.
Am einfachsten kann die Anmeldung über die ID Austria erfolgen.
Alternativ kann bei klassischen FinanzOnline-Zugangsdaten ein kompatibles Zwei-Faktor-Verfahren verwendet werden.
Über FinanzOnline können unter anderem:
- Einkommensteuererklärungen abgegeben,
- Bescheide abgerufen,
- Fristverlängerungen beantragt,
- Vorauszahlungen geändert,
- Beschwerden eingebracht und
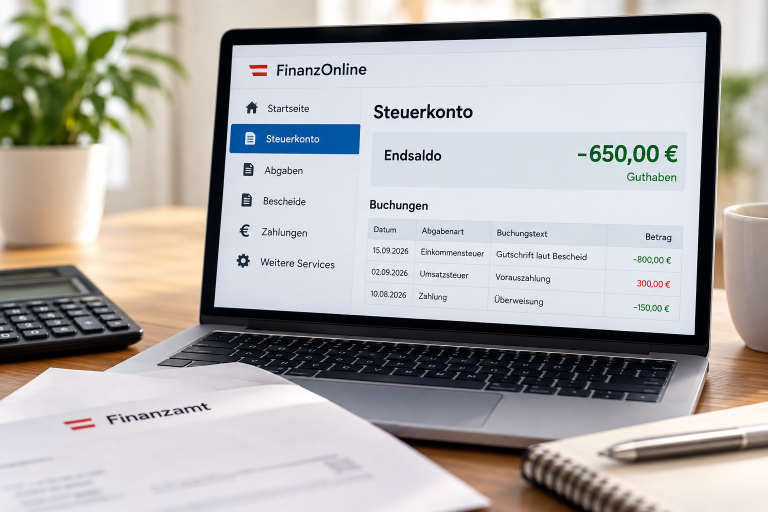
- das Steuerkonto kontrolliert
werden.
Welche Formulare brauche ich?
Das hängt von der jeweiligen Einkommensart ab.
| Formular / Beilage | Typischer Zweck |
|---|---|
| E1 | Einkommensteuererklärung |
| E1a | betriebliche Einkünfte von Einzelunternehmern |
| E1a-K | vereinfachte Beilage für entsprechende Kleinbetriebe |
| E1b | Vermietung und Verpachtung von Grundstücken |
| E1kv | bestimmte Einkünfte aus Kapitalvermögen |
| L1 | Arbeitnehmerveranlagung |
| L1i | bestimmte ausländische beziehungsweise nicht lohnversteuerte Arbeitseinkünfte |
| L1k | Kinder, Familienbonus Plus und Unterhaltsabsetzbetrag |
| L1ab | außergewöhnliche Belastungen |
In FinanzOnline werden die tatsächlich benötigten Bereiche weitgehend in die elektronische Erklärung integriert.
Muss ich meinen Lohnzettel mitschicken?
Nein.
Arbeitgeber und pensionsauszahlende Stellen übermitteln die entsprechenden Lohnzetteldaten grundsätzlich direkt an die Finanzverwaltung.
Die Daten können in FinanzOnline eingesehen werden.
Das bedeutet jedoch nicht, dass alle steuerlich relevanten Informationen automatisch vorhanden sind.
Selbst angegeben werden müssen je nach Fall beispielsweise:
- betriebliche Einkünfte,
- Vermietungseinkünfte,
- bestimmte ausländische Einkünfte,
- nicht endbesteuerte Kapitalerträge oder
- beantragte steuerliche Abzugsposten.
Müssen Rechnungen und Belege hochgeladen werden?
Belege werden grundsätzlich nicht automatisch mit der elektronischen Steuererklärung mitgeschickt.
Sie müssen aber vorhanden sein und auf Verlangen des Finanzamts vorgelegt werden können.
Bei Unternehmern sind insbesondere die gesetzlichen Aufbewahrungspflichten zu beachten.
Auch Arbeitnehmer sollten Belege zu geltend gemachten Aufwendungen geordnet aufbewahren.
Was kann ich in der Steuererklärung absetzen?
Je nach Einkunftsart und persönlicher Situation kommen unterschiedliche Abzugsposten infrage.
Betriebsausgaben
Selbstständige und Unternehmer können betrieblich veranlasste Aufwendungen grundsätzlich als Betriebsausgaben geltend machen.
Dazu können beispielsweise gehören:
- Büro- und Arbeitsmittel,
- Software,
- Telefon und Internet,
- Fahrt- und Reisekosten,
- Steuerberatung,
- betriebliche Versicherungen,
- Abschreibungen und
- weitere betrieblich veranlasste Kosten.
Werbungskosten
Bei Arbeitnehmern können beruflich veranlasste Aufwendungen als Werbungskosten berücksichtigt werden.
Dazu gehören beispielsweise:
- Arbeitsmittel,
- Fortbildung,
- Computer,
- Fachliteratur,
- beruflich veranlasste Reisekosten oder
- doppelte Haushaltsführung.
Details enthält unser aktueller Ratgeber Werbungskosten und Werbungskostenpauschale in Österreich.
Sonderausgaben
Je nach gesetzlichen Voraussetzungen können unter anderem bestimmte:
- Kirchenbeiträge,
- Spenden,
- Steuerberatungskosten oder
- begünstigte energetische Sanierungsmaßnahmen
relevant sein.
Außergewöhnliche Belastungen
Bestimmte außergewöhnliche und zwangsläufig entstandene Aufwendungen können ebenfalls steuerlich berücksichtigt werden.
Je nach Fall gelten:
- Selbstbehalte,
- Pauschbeträge oder
- besondere Voraussetzungen ohne Selbstbehalt.
Wann bekomme ich eine Gutschrift?
Nach der eingereichten Steuererklärung führt das Finanzamt die Veranlagung durch.
Dabei wird die endgültige Einkommensteuer für das gesamte Kalenderjahr berechnet.
Bereits entrichtete Beträge werden angerechnet, beispielsweise:
- Einkommensteuervorauszahlungen,
- einbehaltene Lohnsteuer,
- gegebenenfalls Kapitalertragsteuer oder
- gegebenenfalls Immobilienertragsteuer.
Wurde bereits mehr bezahlt als die endgültige Einkommensteuer beträgt, entsteht eine Gutschrift.
Wann entsteht eine Steuernachzahlung?
Eine Nachzahlung entsteht, wenn die endgültig berechnete Einkommensteuer höher ist als die bereits angerechneten Vorauszahlungen und Steuerabzüge.
Das kann beispielsweise vorkommen bei:
- zu niedrigen Einkommensteuervorauszahlungen,
- zusätzlichen selbstständigen Einkünften,
- mehreren gleichzeitig bezogenen Gehältern,
- nicht versteuerten Auslandseinkünften oder
- nicht bereits besteuerten Kapitalerträgen.
Wann muss eine Einkommensteuernachzahlung bezahlt werden?
Eine mit Einkommensteuerbescheid festgesetzte Nachforderung ist grundsätzlich:
innerhalb eines Monats ab Zustellung des Bescheids
zu bezahlen.
Das konkrete Fälligkeitsdatum ist im Steuerkonto beziehungsweise Bescheid ersichtlich.
Kann ich gegen den Einkommensteuerbescheid vorgehen?
Ja.
Das richtige Rechtsmittel heißt in Österreich Beschwerde beziehungsweise Bescheidbeschwerde – nicht „Widerspruch“.
Die Beschwerde muss grundsätzlich innerhalb von:
einem Monat ab Zustellung des Bescheids
eingebracht werden.
Sie sollte insbesondere enthalten:
- welcher Bescheid angefochten wird,
- welche Punkte falsch sein sollen,
- welche Änderung beantragt wird und
- eine Begründung.
Eine Beschwerde stoppt die Zahlungspflicht einer Nachforderung grundsätzlich nicht automatisch. Dafür kann gegebenenfalls zusätzlich eine Aussetzung der Einhebung beantragt werden.
Was sind Einkommensteuervorauszahlungen?
Bei Selbstständigen und anderen Personen ohne ausreichenden laufenden Steuerabzug wird die Einkommensteuer nicht erst vollständig nach Ablauf des Jahres bezahlt.
Das Finanzamt kann Einkommensteuervorauszahlungen für das laufende Kalenderjahr festsetzen.
Diese werden später vollständig auf die im Einkommensteuerbescheid errechnete Jahressteuer angerechnet.
Wann werden Einkommensteuervorauszahlungen bezahlt?
Die regulären Vorauszahlungstermine sind:
- 15. Februar,
- 15. Mai,
- 15. August und
- 15. November.
Grundsätzlich ist zu jedem Termin ein Viertel des Jahresbetrags fällig.
Gibt es eine Mindesthöhe für Einkommensteuervorauszahlungen?
Ja.
Eine Festsetzung unterbleibt grundsätzlich, wenn der Jahresbetrag der Vorauszahlungen:
300 Euro nicht übersteigt.
Kann ich Vorauszahlungen reduzieren lassen?
Ja.
Ist bereits während des Jahres absehbar, dass Einkommen und Steuer niedriger ausfallen werden als vom Finanzamt angenommen, kann eine Herabsetzung der Vorauszahlungen beantragt werden.
Ein entsprechender Antrag kann grundsätzlich bis:
30. September des laufenden Jahres
gestellt werden.
Der Antrag muss nachvollziehbar begründet werden.
Was passiert bei zu niedrigen Vorauszahlungen?
Sind Vorauszahlungen und andere anrechenbare Steuern niedriger als die endgültige Einkommensteuer, entsteht eine Nachforderung.
Ab dem 1. Oktober des Folgejahres können auf eine Einkommensteuernachforderung außerdem Anspruchszinsen entstehen.
Umgekehrt können auch Gutschriften entsprechend verzinst werden.
Wann ist eine freiwillige Steuererklärung sinnvoll?
Auch ohne gesetzliche Verpflichtung kann eine Veranlagung sinnvoll sein.
Das betrifft beispielsweise Arbeitnehmer mit:
- Jobwechsel im laufenden Jahr,
- unterschiedlich hohen Monatsgehältern,
- Werbungskosten,
- Pendlerpauschale,
- Familienbonus Plus,
- Unterhaltsabsetzbetrag,
- außergewöhnlichen Belastungen oder
- anderen noch nicht berücksichtigten Abzugsposten.
Für Arbeitnehmer gilt bei einer freiwilligen Arbeitnehmerveranlagung grundsätzlich eine Frist von fünf Jahren.
Beispiel
Die freiwillige Arbeitnehmerveranlagung für das Jahr 2021 kann grundsätzlich noch bis:
31. Dezember 2026
eingereicht werden.
Ist die antragslose Arbeitnehmerveranlagung eine Steuererklärung?
Nicht im klassischen Sinn.
Unter bestimmten Voraussetzungen führt das Finanzamt bei Arbeitnehmern automatisch eine Veranlagung durch, wenn aufgrund der bereits vorhandenen Daten eine Steuergutschrift zu erwarten ist.
Das betrifft insbesondere Personen mit ausschließlich lohnsteuerpflichtigen Einkünften.
Eine antragslose Arbeitnehmerveranlagung ersetzt keine verpflichtende Einkommensteuererklärung. Wer beispielsweise zusätzliche selbstständige Einkünfte erklären muss, muss die erforderliche Erklärung trotzdem einreichen.
Was gilt bei Verlusten?
Auch bei niedrigen oder negativen Einkünften kann die Abgabe einer Einkommensteuererklärung sinnvoll oder notwendig sein.
Insbesondere bei betrieblichen Einkünften können steuerlich anzuerkennende Verluste für spätere Jahre relevant sein.
Eine ordnungsgemäße Veranlagung schafft die Grundlage dafür, Verluste nach den gesetzlichen Regeln festzustellen und gegebenenfalls später zu verwerten.
Was ist unbeschränkte Steuerpflicht?
Wer in Österreich einen Wohnsitz oder gewöhnlichen Aufenthalt hat, ist grundsätzlich unbeschränkt einkommensteuerpflichtig.
Das bedeutet, dass grundsätzlich das gesamte in- und ausländische Einkommen – das sogenannte Welteinkommen – in Österreich steuerlich zu berücksichtigen ist.
Bei einem Aufenthalt von mehr als sechs Monaten tritt die unbeschränkte Steuerpflicht grundsätzlich rückwirkend ein.
Was ist beschränkte Steuerpflicht?
Wer keinen Wohnsitz und keinen gewöhnlichen Aufenthalt in Österreich hat, aber bestimmte österreichische Einkünfte erzielt, kann beschränkt steuerpflichtig sein.
Für beschränkt Steuerpflichtige gelten eigene Regeln.
Eine Erklärungspflicht kann 2026 insbesondere entstehen, wenn die zu veranlagenden inländischen Einkünfte mehr als:
2.463 Euro
betragen oder das Finanzamt ausdrücklich zur Abgabe auffordert.
Für die Einkommensteuererklärung beschränkt Steuerpflichtiger wird grundsätzlich das Formular E7 verwendet.
Was ändert sich 2027?
Durch die jährliche Inflationsanpassung sind für 2027 bereits höhere Erklärungsschwellen vorgesehen.
| Grenze | 2026 | 2027 |
|---|---|---|
| ohne lohnsteuerpflichtige Einkünfte | 13.539 Euro | 13.846 Euro |
| maßgebliche Einkommensgrenze bei bestimmten Pflichtveranlagungsfällen | 14.769 Euro | 15.104 Euro |
| beschränkte Steuerpflicht | 2.463 Euro | 2.519 Euro |
Die 730-Euro-Grenze für bestimmte andere Einkünfte neben lohnsteuerpflichtigen Einkünften bleibt davon zu unterscheiden.
Die häufigsten Fehler bei der Einkommensteuererklärung
- Mit den alten 11.000- oder 12.000-Euro-Grenzen rechnen: 2026 gelten 13.539 beziehungsweise 14.769 Euro.
- Umsatz mit Einkommen verwechseln: Einkommensteuer knüpft nicht einfach an den Umsatz an.
- 730 Euro als allgemeine Zuverdienstgrenze verstehen: Die Grenze betrifft einen speziellen Veranlagungstatbestand.
- Zwei aufeinanderfolgende Jobs mit zwei gleichzeitigen Jobs verwechseln: Für die Pflichtveranlagung ist insbesondere die zeitweise Gleichzeitigkeit relevant.
- Ausländisches Depot vergessen: Ohne österreichischen KESt-Abzug können Erklärungspflichten entstehen.
- Warten, obwohl das Finanzamt zur Abgabe auffordert: Einer behördlichen Aufforderung muss nachgekommen werden.
- Papierfrist und Onlinefrist verwechseln: grundsätzlich 30. April beziehungsweise 30. Juni des Folgejahres.
- Steuerbescheid „Widerspruch“ nennen: Das Rechtsmittel heißt Beschwerde.
- Beschwerde zu spät einreichen: grundsätzlich innerhalb eines Monats ab Zustellung.
- Annehmen, eine Beschwerde stoppe automatisch die Zahlung: Das ist grundsätzlich nicht der Fall.
- Lohnzettel nochmals beilegen: Dieser wird grundsätzlich direkt übermittelt.
- Belege ohne Aufforderung massenhaft hochladen: Sie müssen vor allem vorhanden und auf Verlangen vorlegbar sein.
- Corona-Sonderregeln aus 2020 weiterverwenden: Diese gehören nicht in einen aktuellen Evergreen für 2026.
Checkliste: Muss ich 2026 eine Steuererklärung abgeben?
- Aufforderung: Hat mich das Finanzamt ausdrücklich zur Abgabe aufgefordert?
- Selbstständig: Liegt mein Einkommen ohne Lohneinkünfte über 13.539 Euro?
- Nebenverdienst: Habe ich neben meinem Gehalt mehr als 730 Euro andere Einkünfte erzielt?
- Gesamteinkommen: Liegt es im entsprechenden Pflichtfall über 14.769 Euro?
- Zwei Jobs: Hatte ich zeitweise zwei lohnsteuerpflichtige Beschäftigungen gleichzeitig?
- Pensionen: Habe ich mehrere getrennt versteuerte Pensionen gleichzeitig bezogen?
- Ausland: Habe ich ausländische Einkünfte?
- Depot: Gab es Kapitalerträge ohne österreichischen KESt-Abzug?
- Immobilie: Gab es einen steuerpflichtigen Grundstücksverkauf ohne abgeführte ImmoESt?
- Familienbonus: Wurde beim Arbeitgeber ein nicht zustehender Familienbonus berücksichtigt?
- Formular: Brauche ich E1 oder lediglich L1?
- Frist: 30. April 2027 beziehungsweise 30. Juni 2027 eingetragen?
Fazit: Die Steuererklärung 2026 beginnt bei der richtigen Einkommensart
Nicht jede steuerpflichtige Person muss in Österreich automatisch eine Einkommensteuererklärung abgeben. Entscheidend ist zunächst, welche Einkünfte überhaupt vorliegen.
Wer 2026 keine lohnsteuerpflichtigen Einkünfte bezieht, muss insbesondere bei einem Einkommen von mehr als 13.539 Euro eine Erklärung abgeben. Arbeitnehmer mit zusätzlichen anderen Einkünften werden grundsätzlich dann erklärungspflichtig, wenn diese mehr als 730 Euro betragen und das gesamte Einkommen über 14.769 Euro liegt.
Auch mehrere gleichzeitig bezogene lohnsteuerpflichtige Einkünfte, bestimmte ausländische Kapitalerträge, Grundstücksverkäufe ohne abgeführte Immobilienertragsteuer oder eine ausdrückliche Aufforderung des Finanzamts können eine Erklärungspflicht auslösen.
Für die Steuererklärung 2026 gilt grundsätzlich der 30. April 2027 bei Papierabgabe beziehungsweise der 30. Juni 2027 bei elektronischer Einreichung. FinanzOnline ist dabei der reguläre elektronische Weg.
Nach der Veranlagung erlässt das Finanzamt einen Einkommensteuerbescheid. Eine Nachzahlung ist grundsätzlich innerhalb eines Monats fällig. Gegen einen fehlerhaften Bescheid kann ebenfalls grundsätzlich innerhalb eines Monats Beschwerde erhoben werden.
Die drei wichtigsten Punkte: Einkunftsarten und Pflichtgrenzen zuerst prüfen. Einnahmen, Umsatz und steuerliches Einkommen nicht miteinander verwechseln. Und die Steuererklärung 2026 grundsätzlich spätestens bis 30. Juni 2027 elektronisch einreichen.
Häufige Fragen zur Einkommensteuererklärung
Wer muss 2026 eine Einkommensteuererklärung abgeben?
Unter anderem Personen, die vom Finanzamt dazu aufgefordert werden, Selbstständige beziehungsweise Personen ohne lohnsteuerpflichtige Einkünfte mit mehr als 13.539 Euro Einkommen sowie Arbeitnehmer mit mehr als 730 Euro anderen Einkünften und insgesamt mehr als 14.769 Euro Einkommen.
Wie hoch ist die Steuerfreigrenze 2026 für Selbstständige?
Der Einkommensteuertarif beträgt bis zu einem steuerpflichtigen Einkommen von 13.539 Euro null Prozent.
Wie hoch ist das steuerfreie Basiseinkommen für Arbeitnehmer 2026?
Aufgrund zusätzlicher Steuerabsetzbeträge liegt das steuerfreie Basiseinkommen für Arbeitnehmer laut BMF 2026 grundsätzlich bei mindestens rund 19.962,03 Euro, ohne sonstige Bezüge wie 13. und 14. Monatsgehalt.
Warum gibt es zusätzlich die Grenze von 14.769 Euro?
Diese Grenze ist für bestimmte Pflichtveranlagungstatbestände mit lohnsteuerpflichtigen Einkünften relevant. Sie ist nicht mit der normalen Tarifgrenze oder dem steuerfreien Basiseinkommen eines Arbeitnehmers gleichzusetzen.
Wie viel darf ich neben meinem Job zusätzlich verdienen?
Für die Einkommensteuererklärung ist insbesondere die Grenze von 730 Euro an bestimmten anderen Einkünften relevant. Sie ist jedoch keine allgemeine arbeits-, sozialversicherungs- oder gewerberechtliche Zuverdienstgrenze.
Muss ich bei 500 Euro selbstständigem Gewinn neben meinem Job eine E1 abgeben?
Allein aufgrund der 730-Euro-Regel grundsätzlich nicht. Andere Erklärungspflichten können jedoch trotzdem bestehen.
Muss ich bei 1.000 Euro Gewinn neben meinem Job eine Steuererklärung abgeben?
Wenn die anderen Einkünfte insgesamt mehr als 730 Euro betragen und das gesamte Einkommen 2026 mehr als 14.769 Euro beträgt, besteht grundsätzlich Erklärungspflicht.
Muss ich bei zwei Jobs eine Steuererklärung machen?
Bei zeitweise gleichzeitig bezogenen, getrennt lohnversteuerten Einkünften kann ab einem zu veranlagenden Einkommen von mehr als 14.769 Euro eine Pflichtveranlagung bestehen.
Ist ein Arbeitgeberwechsel automatisch eine Pflichtveranlagung?
Nein. Zwei nacheinander bestehende Dienstverhältnisse sind nicht automatisch mit zwei gleichzeitig bezogenen lohnsteuerpflichtigen Einkünften gleichzusetzen.
Wann ist die Steuererklärung 2026 fällig?
Grundsätzlich am 30. April 2027 bei Papierabgabe beziehungsweise am 30. Juni 2027 bei elektronischer Einreichung.
Kann ich die Steuererklärungsfrist verlängern?
Ja. Auf begründeten Antrag kann das Finanzamt eine Fristverlängerung gewähren. Bei steuerlicher Vertretung können im Rahmen der Quotenregelung längere Fristen bestehen.
Wie hoch kann der Verspätungszuschlag sein?
Bei nicht entschuldbarer verspäteter Abgabe kann grundsätzlich ein Verspätungszuschlag von bis zu zehn Prozent der festgesetzten Abgabe verhängt werden.
Muss ich die Einkommensteuererklärung online abgeben?
Grundsätzlich erfolgt die Übermittlung elektronisch, typischerweise über FinanzOnline. Ist dies mangels technischer Voraussetzungen unzumutbar, ist eine Papierabgabe mit amtlichem Formular möglich. Weitere gesetzliche Ausnahmen können bestehen.
Welches Formular brauche ich als Selbstständiger?
Grundlage ist grundsätzlich die Einkommensteuererklärung E1. Je nach Einkunftsart werden zusätzliche Beilagen wie E1a benötigt.
Welches Formular brauchen Arbeitnehmer?
Für die klassische Arbeitnehmerveranlagung wird grundsätzlich das Formular L1 verwendet. Bei zusätzlichen betrieblichen Einkünften kann dagegen eine E1 erforderlich werden.
Muss ich den Lohnzettel mitschicken?
Nein. Arbeitgeber und pensionsauszahlende Stellen übermitteln die entsprechenden Daten grundsätzlich direkt an das Finanzamt.
Wann muss ich ausländische Aktiengewinne angeben?
Insbesondere wenn keine österreichische depotführende oder auszahlende Stelle Kapitalertragsteuer einbehalten hat, können entsprechende Einkünfte in der Steuererklärung anzugeben sein.
Muss ich ein österreichisches steuereinfaches Depot angeben?
Bei korrekt einbehaltener Kapitalertragsteuer besteht grundsätzlich Endbesteuerungswirkung. Eine freiwillige Veranlagung kann in bestimmten Fällen trotzdem sinnvoll sein.
Muss ich einen Immobilienverkauf erklären?
Insbesondere dann, wenn steuerpflichtige Grundstückseinkünfte vorliegen und keine Immobilienertragsteuer entrichtet wurde beziehungsweise keine Abgeltungswirkung besteht.
Wann muss eine Steuernachzahlung bezahlt werden?
Eine festgesetzte Einkommensteuerschuld ist grundsätzlich innerhalb eines Monats ab Zustellung des Bescheids fällig.
Wie lange kann ich gegen einen Einkommensteuerbescheid Beschwerde erheben?
Grundsätzlich einen Monat ab Zustellung des Bescheids.
Heißt das Rechtsmittel Widerspruch?
Nein. Im österreichischen Abgabenverfahren heißt das Rechtsmittel gegen einen Bescheid grundsätzlich Beschwerde beziehungsweise Bescheidbeschwerde.
Stoppt eine Beschwerde die Nachzahlung?
Grundsätzlich nein. Soll die Einhebung bis zur Entscheidung über die Beschwerde ausgesetzt werden, ist dafür gegebenenfalls ein eigener Antrag auf Aussetzung der Einhebung erforderlich.
Wann werden Einkommensteuervorauszahlungen bezahlt?
Grundsätzlich jeweils am 15. Februar, 15. Mai, 15. August und 15. November.
Ab welcher Höhe werden Einkommensteuervorauszahlungen festgesetzt?
Eine Festsetzung unterbleibt grundsätzlich, wenn der Jahresbetrag 300 Euro nicht übersteigt.
Bis wann kann ich eine Herabsetzung der Vorauszahlungen beantragen?
Grundsätzlich bis zum 30. September des laufenden Jahres, wenn eine niedrigere Einkommensteuerschuld glaubhaft gemacht werden kann.
Wie lange kann ich einen freiwilligen Lohnsteuerausgleich nachholen?
Eine freiwillige Arbeitnehmerveranlagung kann grundsätzlich innerhalb von fünf Jahren eingereicht werden.
Was sind die Erklärungsschwellen 2027?
Nach bereits kundgemachtem Rechtsstand steigen die Beträge 2027 auf 13.846 Euro ohne lohnsteuerpflichtige Einkünfte und 15.104 Euro für die entsprechende Pflichtveranlagungsgrenze mit Lohneinkünften.
Quellen und Rechtsgrundlagen
- Bundesministerium für Finanzen: Einkommensteuererklärung und Einkommensteuerveranlagung
- Unternehmensserviceportal: Einkommensteuererklärung
- Bundesministerium für Finanzen: Arbeitnehmerveranlagung und Pflichtveranlagung
- Bundesministerium für Finanzen: Einkommensteuertarif 2026
- Bundesministerium für Finanzen: Einkommensbegriff
- Bundesministerium für Finanzen: Fristen und Fälligkeiten
- Unternehmensserviceportal: Einkommensteuervorauszahlungen
- Bundesministerium für Finanzen: Beschwerde gegen einen Steuerbescheid
- RIS: § 41 Einkommensteuergesetz – Pflichtveranlagung
- RIS: § 42 Einkommensteuergesetz – Steuererklärungspflicht
- FinanzOnline: Steuererklärung elektronisch einreichen
Stand der fachlichen Prüfung: 8. Oktober 2026.
Hinweis: Ob im Einzelfall eine Einkommensteuererklärung oder Arbeitnehmerveranlagung verpflichtend ist, hängt von der Zusammensetzung der Einkünfte und möglichen weiteren Pflichtveranlagungstatbeständen ab. Die genannten Beträge beziehen sich auf das Steuerjahr 2026.