Ist Arbeitslosengeld in Österreich 2026 steuerpflichtig? Nein. Das Arbeitslosengeld und die Notstandshilfe sind gemäß § 3 Abs. 1 Z 5 lit. a Einkommensteuergesetz 1988 (EStG) von der Einkommensteuer befreit. Wer allerdings im selben Kalenderjahr auch Gehalt, eine Pension oder andere steuerpflichtige Einkünfte bezieht, muss den sogenannten besonderen Progressionsvorbehalt beachten. Dadurch kann sich die Steuer auf die übrigen Einkünfte erhöhen.
Eine weitere wichtige Änderung betrifft 2026 die geringfügige Beschäftigung während des AMS-Bezugs: Seit 1. Jänner 2026 ist diese Kombination grundsätzlich nur noch in gesetzlich geregelten Ausnahmefällen möglich. Dabei sind das Einkommensteuerrecht und die Anspruchsvoraussetzungen für AMS-Leistungen getrennt zu prüfen.
Kurzantwort: Arbeitslosengeld und Notstandshilfe werden 2026 grundsätzlich steuerfrei ausbezahlt. Bei einem unterjährigen Leistungsbezug mit anderen steuerpflichtigen Einkünften kann das Finanzamt jedoch einen höheren Durchschnittssteuersatz auf diese übrigen Einkünfte anwenden. Ob beim Lohnsteuerausgleich eine Gutschrift oder Nachzahlung entsteht, hängt von der individuellen Jahressteuerberechnung ab.
Rechtsstand: 16. Oktober 2026. Der Artikel behandelt die österreichische Rechtslage im Kalenderjahr 2026. Für Arbeitnehmerveranlagungen früherer Jahre sind jeweils die damals geltenden Bestimmungen maßgeblich.
Arbeitslosengeld 2026: Was ist steuerfrei und was nicht?
Wer vom Arbeitsmarktservice (AMS) Arbeitslosengeld erhält, bekommt diese Leistung grundsätzlich ohne Lohnsteuerabzug. Die Steuerbefreiung ergibt sich aus dem Einkommensteuergesetz und nicht allein aus dem Arbeitslosenversicherungsgesetz.
Das bedeutet jedoch nicht, dass alle Einnahmen während einer Arbeitslosigkeit steuerfrei sind. Insbesondere zusätzliche Einkünfte aus einer Beschäftigung oder selbstständigen Tätigkeit müssen eigenständig steuerlich beurteilt werden.
| Einnahme oder Leistung | Steuerliche Behandlung |
|---|---|
| Arbeitslosengeld | Steuerfrei; gegebenenfalls besonderer Progressionsvorbehalt |
| Notstandshilfe | Steuerfrei; gegebenenfalls besonderer Progressionsvorbehalt |
| Steuerpflichtiger Arbeitslohn vor oder nach Arbeitslosigkeit | Nach den gewöhnlichen Einkommensteuerregeln zu versteuern |
| Entgelt aus einem geringfügigen Dienstverhältnis | Grundsätzlich steuerlich zu berücksichtigen; Höhe und sonstige Einkünfte entscheidend |
| Gewinn aus selbstständiger Tätigkeit | Nach den Regeln für die jeweilige betriebliche Einkunftsart steuerlich zu behandeln |
Wichtig: Die Steuerfreiheit des Arbeitslosengeldes bedeutet nicht, dass während des Bezugs automatisch jede Nebentätigkeit zulässig ist. Der AMS-Leistungsanspruch richtet sich nach eigenen sozialversicherungs- und arbeitslosenversicherungsrechtlichen Bestimmungen.
Progressionsvorbehalt: Warum kann Arbeitslosengeld die Steuer erhöhen?
Der besondere Progressionsvorbehalt ist die wichtigste steuerliche Besonderheit beim Bezug von Arbeitslosengeld. Er ist in § 3 Abs. 2 EStG geregelt.
Bei einer Arbeitnehmerveranlagung wird grundsätzlich das gesamte Kalenderjahr betrachtet. Wer beispielsweise sechs Monate arbeitet und sechs Monate Arbeitslosengeld bezieht, hat während der Arbeitslosigkeit zwar keine steuerpflichtigen AMS-Einkünfte. Dennoch kann diese Zeit die Berechnung des Steuersatzes für die steuerpflichtigen Einkünfte aus der Beschäftigung beeinflussen.
Der Grund liegt im progressiven österreichischen Einkommensteuertarif: Mit steigendem steuerpflichtigem Einkommen kommen höhere Steuersätze für die jeweils betroffenen Einkommensteile zur Anwendung.
Wie funktioniert die Hochrechnung?
Das Finanzamt prüft bei einem nur während eines Teils des Jahres bezogenen Arbeitslosengeld unter den gesetzlichen Voraussetzungen insbesondere folgende Schritte:
- Die für die Hochrechnung maßgeblichen steuerpflichtigen laufenden Einkünfte werden festgestellt.
- Diese Einkünfte werden für die Ermittlung des Durchschnittssteuersatzes fiktiv auf einen Jahresbetrag hochgerechnet, als wären sie auch während der Zeit des Arbeitslosengeldbezugs erzielt worden.
- Aus dieser rechnerischen Jahresgröße wird ein Durchschnittssteuersatz ermittelt.
- Der Steuersatz wird auf das tatsächlich steuerpflichtige Einkommen angewendet, nicht auf das steuerfreie Arbeitslosengeld.
- Zusätzlich erfolgt die gesetzlich vorgeschriebene Kontrollrechnung.
Die Hochrechnung dient somit der Bestimmung des Steuersatzes. Das Arbeitslosengeld selbst wird dadurch nicht nachträglich zu einem gewöhnlichen steuerpflichtigen Gehalt.
Beispiel: Sechs Monate arbeiten und sechs Monate Arbeitslosengeld
Eine Person ist von Jänner bis Juni 2026 beschäftigt und bezieht anschließend von Juli bis Dezember Arbeitslosengeld.
Zur vereinfachten Veranschaulichung wird angenommen, dass die für die Hochrechnung maßgeblichen laufenden steuerpflichtigen Einkünfte während der Beschäftigung 2.000 Euro monatlich betragen.
- Sechs Monate mit maßgeblichen laufenden Einkünften von jeweils 2.000 Euro: insgesamt 12.000 Euro.
- Sechs Monate mit steuerfreiem Arbeitslosengeld.
- Rechnerische Hochrechnung der laufenden Einkünfte für einen vollen Jahreszeitraum: 24.000 Euro.
Die fiktiven 24.000 Euro dienen vereinfacht dargestellt zur Ermittlung des Durchschnittssteuersatzes. Dieser wird auf das tatsächlich steuerpflichtige Einkommen angewendet.
Entscheidende Unterscheidung: Das Finanzamt unterstellt nicht, dass zusätzlich 12.000 Euro tatsächlich verdient wurden. Die Hochrechnung verändert die Steuersatzermittlung. Das steuerfreie Arbeitslosengeld wird nicht einfach zum steuerpflichtigen Einkommen addiert.
Das Beispiel zeigt nur das Grundprinzip. In einer tatsächlichen Arbeitnehmerveranlagung müssen insbesondere die genaue Dauer der Bezüge, die verschiedenen Einkunftsarten, Werbungskosten, Sonderzahlungen und Steuerabsetzbeträge berücksichtigt werden. Deshalb lässt sich aus den vereinfachten Zahlen keine konkrete Steuerforderung ableiten.
Was ist die gesetzliche Kontrollrechnung?
Die Hochrechnung darf nicht zu einer unbegrenzt höheren Steuer führen. § 3 Abs. 2 EStG sieht deshalb eine Vergleichsberechnung vor.
Bei dieser Kontrollrechnung wird geprüft, wie hoch die Einkommensteuer wäre, wenn auch die tatsächlich steuerfreien Ersatzleistungen gemeinsam mit dem übrigen Einkommen besteuert würden.
Die aufgrund des besonderen Progressionsvorbehalts festzusetzende Steuer darf nicht höher sein als die Steuer aus dieser Vergleichsberechnung.
Das Finanzamt berücksichtigt diese gesetzliche Begrenzung im Rahmen der Veranlagung. Es handelt sich nicht um eine zusätzliche frei wählbare Steuerbegünstigung, die gesondert beantragt werden müsste.
Lohnsteuerausgleich nach Arbeitslosigkeit: Gutschrift oder Nachzahlung?
Wer während eines Kalenderjahres sowohl beschäftigt als auch arbeitslos war, sollte seine steuerliche Situation sorgfältig prüfen.
Bei schwankendem Arbeitseinkommen können im Rahmen einer Arbeitnehmerveranlagung zu viel einbehaltene Lohnsteuerbeträge zurückgezahlt werden. Der besondere Progressionsvorbehalt kann eine solche Gutschrift allerdings vermindern oder in bestimmten Fällen zu einer Nachforderung beitragen.
Die Aussage, eine vorübergehende Arbeitslosigkeit führe immer oder meistens automatisch zu einer hohen Steuerrückzahlung, wäre deshalb unzutreffend.
Drei typische Situationen im Vergleich
| Situation | Worauf kommt es steuerlich an? |
|---|---|
| Das gesamte Jahr ausschließlich Arbeitslosengeld | Keine Lohnsteuer auf das AMS-Geld; ohne weitere relevante Einkünfte regelmäßig keine daraus resultierende Lohnsteuergutschrift |
| Sechs Monate Gehalt, sechs Monate Arbeitslosengeld | Jahressteuerberechnung einschließlich besonderem Progressionsvorbehalt und Kontrollrechnung |
| Arbeitslosengeld und zusätzliche selbstständige Einkünfte | Steuerliche Erfassung des Gewinns, besondere Hochrechnungsregeln und gegebenenfalls Einkommensteuererklärung |
Das gesamte Jahr arbeitslos: Kann man Steuern zurückbekommen?
Wer während des gesamten Kalenderjahres ausschließlich Arbeitslosengeld oder Notstandshilfe bezogen hat und keine weiteren steuerpflichtigen Einkünfte hatte, hat grundsätzlich auch keine Lohnsteuer aus diesen Leistungen bezahlt.
Allein aus dem AMS-Bezug entsteht deshalb üblicherweise keine Einkommensteuergutschrift.
Es können jedoch besondere steuerliche Umstände aus früheren oder zusätzlichen Einkünften relevant sein. Ebenso ist eine Sozialversicherungsrückerstattung nicht mit einer pauschalen Rückzahlung eines Teils des Arbeitslosengeldes gleichzusetzen.
Während des Jahres den Job verloren oder einen neuen Job begonnen
Bei einer Beschäftigung vor und nach einer Arbeitslosigkeit oder bei mehreren Arbeitgebern werden die Einkünfte im Rahmen der Jahresveranlagung zusammengerechnet, soweit sie steuerpflichtig sind.
Die laufende Lohnverrechnung des Arbeitgebers kann die spätere Jahressteuerberechnung nicht vollständig vorwegnehmen, insbesondere wenn ein besonderer Progressionsvorbehalt anzuwenden ist.
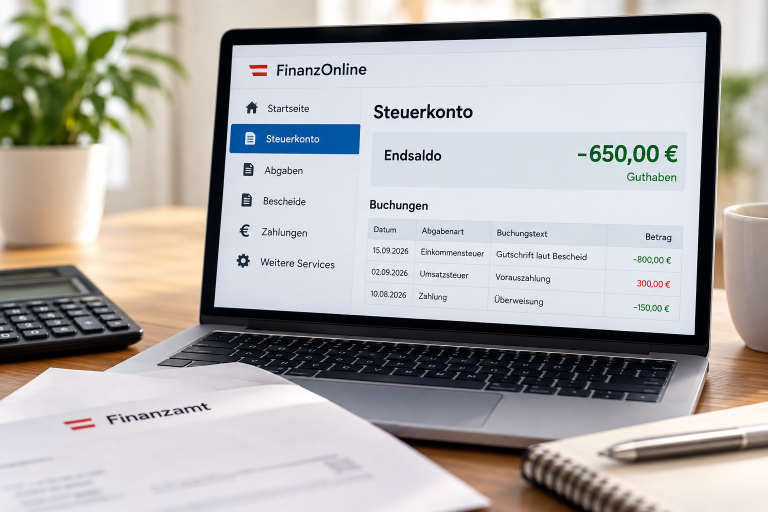
Eine Steuerberechnung in FinanzOnline ist daher aussagekräftiger als die bloße Addition der monatlichen Nettobezüge.
Muss man wegen Arbeitslosengeld eine Steuererklärung abgeben?
Der Bezug von Arbeitslosengeld allein bedeutet nicht automatisch, dass eine Pflicht zur Abgabe einer Einkommensteuererklärung entsteht.
Eine Pflichtveranlagung kann aber aus anderen Umständen folgen, etwa aufgrund bestimmter zusätzlicher Einkünfte, gleichzeitig bezogener lohnsteuerpflichtiger Einkünfte oder anderer gesetzlicher Tatbestände.
Ob eine freiwillige Arbeitnehmerveranlagung mit Formular L 1 oder eine Einkommensteuererklärung mit Formular E 1 erforderlich ist, hängt von der gesamten Einkünftesituation ab.
Arbeitslosengeld und geringfügig arbeiten: Was gilt seit 2026?
Seit 1. Jänner 2026 gelten in Österreich wesentlich strengere Regeln für die Kombination von Arbeitslosengeld beziehungsweise Notstandshilfe und geringfügiger Beschäftigung.
Nach den Informationen des Arbeitsmarktservice ist eine geringfügige Beschäftigung während des Leistungsbezugs nur noch in fünf gesetzlich definierten Ausnahmekonstellationen möglich.
Wer keine entsprechende Ausnahme erfüllt, erhält während der Ausübung der geringfügigen Beschäftigung grundsätzlich kein Geld vom AMS. Bei einer lediglich tageweisen geringfügigen Beschäftigung kann die Unterbrechung auf die entsprechenden Tage beschränkt sein.
Dies muss von der Frage unterschieden werden, ob das Entgelt aus der Beschäftigung einkommensteuerpflichtig ist.
Welche Ausnahmen gibt es?
Zu den vom AMS beschriebenen Sonderfällen gehören insbesondere:
- Eine bereits vor Beginn der Arbeitslosigkeit ausgeübte geringfügige Beschäftigung, die sich mindestens 182 Tage lückenlos mit einer vollversicherten Tätigkeit überschnitten hat.
- Bestimmte Konstellationen längerer Arbeitslosigkeit, insbesondere bei einem Alter ab 50 Jahren oder einer Behinderung von mindestens 50 Prozent.
- Bestimmte Fälle nach längerer Krankheit.
- Die Teilnahme an einer entsprechend umfangreichen AMS-Schulung von mindestens vier Monaten und mindestens 25 Wochenstunden.
Die Ausnahmen unterscheiden sich bei den zulässigen Zeiträumen und weiteren Voraussetzungen erheblich. Teilweise galten Übergangsfristen, die im Laufe des Jahres 2026 bereits abgelaufen sind.
Welche Konstellation im konkreten Fall zutrifft, sollte deshalb vor Aufnahme oder Fortsetzung einer geringfügigen Beschäftigung mit dem AMS geklärt werden.
Die vollständigen Voraussetzungen und Übergangsregelungen stellt das AMS auf seiner offiziellen Informationsseite zur geringfügigen Beschäftigung seit 2026 bereit.
Wie hoch ist die Geringfügigkeitsgrenze 2026?
Die allgemeine Geringfügigkeitsgrenze beträgt im Jahr 2026 551,10 Euro brutto pro Kalendermonat. Sie wurde gegenüber 2025 nicht erhöht.
Diese Monatsgrenze bestimmt allerdings nicht allein, ob eine geringfügige Tätigkeit während des Arbeitslosengeldbezugs zulässig ist.
Praxisfall: Eine arbeitslose Person möchte monatlich 300 Euro durch einen Nebenjob verdienen. Obwohl die 300 Euro unter der Geringfügigkeitsgrenze liegen, darf sie nicht automatisch gleichzeitig Arbeitslosengeld beziehen. Zuerst muss geprüft werden, ob eine der gesetzlichen AMS-Ausnahmen vorliegt.
Weitere Informationen zur allgemeinen versicherungsrechtlichen Einordnung enthält unser Artikel Geringfügigkeitsgrenze 2026 in Österreich: Höhe, Versicherung und Zuverdienst.
Muss man den geringfügigen Nebenjob dem AMS melden?
Ja. Beginn und Ende einer geringfügigen Beschäftigung müssen dem AMS gemeldet werden. Auch bei tageweiser Beschäftigung gelten besondere Melde- und Wiedermeldepflichten.
Wer eine Beschäftigung verschweigt oder die Anspruchsvoraussetzungen falsch einschätzt, riskiert den Verlust des Leistungsanspruchs und gegebenenfalls die Rückforderung bereits ausgezahlter AMS-Leistungen.
Eine korrekte steuerliche Behandlung des Nebenjobs ersetzt diese Meldepflichten nicht.
Wie hoch ist das Arbeitslosengeld 2026 und wer hat Anspruch?
Die steuerliche Behandlung ist von der Berechnung der AMS-Leistung zu unterscheiden. Für den eigentlichen Anspruch gelten die Bestimmungen des Arbeitslosenversicherungsgesetzes und die darauf beruhende AMS-Verwaltungspraxis.
Berechnung: 55 Prozent des täglichen Nettoeinkommens
Der Grundbetrag des Arbeitslosengeldes entspricht grundsätzlich 55 Prozent des vom AMS nach den gesetzlichen Berechnungsregeln ermittelten täglichen Nettoeinkommens.
Die Berechnung erfolgt nicht einfach anhand des zuletzt erhaltenen Nettogehalts. Maßgeblich sind grundsätzlich die vom Arbeitgeber gemeldeten monatlichen Beitragsgrundlagen und die gesetzlichen Regeln über den Bemessungszeitraum.
Zusätzlich können unter bestimmten Voraussetzungen ein Ergänzungsbetrag und Familienzuschläge hinzukommen.
Der Grundbetrag kann sich einschließlich eines Ergänzungsbetrags und unter Berücksichtigung der gesetzlichen Höchstgrenzen erhöhen. Deshalb ist es nicht korrekt, das gesamte Arbeitslosengeld in jedem Fall pauschal mit genau 55 Prozent des letzten Nettogehalts gleichzusetzen.
Eine verlässliche individuelle Berechnung erfolgt anhand der beim AMS verfügbaren Versicherungs- und Beitragsdaten.
Wie lange bekommt man Arbeitslosengeld?
Die gewöhnliche Anspruchsdauer beträgt grundsätzlich 20 Wochen. Unter bestimmten Voraussetzungen verlängert sie sich, insbesondere abhängig von Alter und zurückgelegten arbeitslosenversicherungspflichtigen Beschäftigungszeiten.
| Voraussetzung | Regelmäßige Bezugsdauer |
|---|---|
| Grundanspruch | 20 Wochen |
| Mindestens 3 Jahre arbeitslosenversicherungspflichtig beschäftigt | 30 Wochen |
| Ab 40 Jahren und mindestens 6 Versicherungsjahre innerhalb der letzten 10 Jahre | 39 Wochen |
| Ab 50 Jahren und mindestens 9 Versicherungsjahre innerhalb der letzten 15 Jahre | 52 Wochen |
Für bestimmte berufliche Rehabilitationsmaßnahmen und Arbeitsstiftungen bestehen weitere Sonderbestimmungen.
Vorausgesetzt ist außerdem, dass die sonstigen Anspruchsvoraussetzungen erfüllt sind. Dazu gehören insbesondere die erforderliche Anwartschaft, Arbeitsfähigkeit, Arbeitswilligkeit und Verfügbarkeit für den Arbeitsmarkt.
Die jeweils aktuellen Voraussetzungen erläutert das AMS auf seiner offiziellen Seite zum Arbeitslosengeld.
Arbeitslosengeld bei der Arbeitnehmerveranlagung richtig berücksichtigen
Wer im Kalenderjahr 2026 Arbeitslosengeld und daneben steuerpflichtige Einkünfte hatte, sollte die vollständige Jahressteuerberechnung prüfen.
Das AMS übermittelt die steuerlich relevanten Bezugsinformationen grundsätzlich elektronisch an die Finanzverwaltung. Dazu gehören insbesondere die Höhe und die Dauer der entsprechenden Ersatzleistungen.
Der besondere Progressionsvorbehalt wird bei einer durchzuführenden Veranlagung nach den gesetzlichen Bestimmungen berücksichtigt.
Bei einer Arbeitnehmerveranlagung über FinanzOnline empfiehlt sich folgende Reihenfolge:
- Richtiges Steuerjahr auswählen: Beispielsweise 2025 für eine im Jahr 2026 durchgeführte Arbeitnehmerveranlagung des Vorjahres.
- Lohnzettel kontrollieren: Prüfen, ob sämtliche Dienstverhältnisse und die zugehörigen lohnsteuerpflichtigen Bezüge korrekt erfasst wurden.
- AMS-Zeiten vergleichen: Die Bezugszeiträume und Leistungsinformationen anhand der eigenen Unterlagen kontrollieren.
- Zusätzliche Einkünfte berücksichtigen: Beispielsweise steuerpflichtige Nebenbeschäftigungen oder selbstständige Gewinne.
- Steuerliche Abzüge prüfen: Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und zustehende Steuerabsetzbeträge nach den geltenden Regeln erfassen.
- Veranlagungsart und Ergebnis kontrollieren: Eine mögliche Pflichtveranlagung und die Auswirkungen des besonderen Progressionsvorbehalts beachten.
Das Ergebnis kann eine Steuergutschrift oder eine Nachforderung sein. Eine möglicherweise angezeigte vorläufige Steuerberechnung sollte daher vor der Einreichung sorgfältig geprüft werden.
Die offizielle elektronische Plattform ist FinanzOnline. Allgemeine Informationen zu Antrag und Verfahren bietet außerdem das Bundesministerium für Finanzen.
Häufige Fragen zu Arbeitslosengeld und Steuern 2026
Muss ich mein Arbeitslosengeld in Österreich versteuern?
Nein. Arbeitslosengeld und Notstandshilfe sind gemäß § 3 Abs. 1 Z 5 lit. a EStG steuerfrei. Bei einer Veranlagung kann ein nur während eines Teils des Jahres erfolgter Bezug aber den Steuersatz für andere steuerpflichtige Einkünfte beeinflussen.
Kann der Bezug von Arbeitslosengeld zu einer Steuernachzahlung führen?
Ja, mittelbar. Bei einem unterjährigen Arbeitslosengeldbezug kann der besondere Progressionsvorbehalt die Steuer auf andere Einkünfte erhöhen. Ob dadurch tatsächlich eine Nachzahlung entsteht, hängt von der gesamten Jahressteuerberechnung und der bereits einbehaltenen Lohnsteuer ab.
Wird das Arbeitslosengeld zur Berechnung des Steuersatzes zum Gehalt addiert?
Bei der besonderen Hochrechnung werden grundsätzlich bestimmte laufende steuerpflichtige Einkünfte für die Steuersatzermittlung auf einen Jahresbetrag umgerechnet. Das Arbeitslosengeld selbst wird dabei nicht als gewöhnliches steuerpflichtiges Gehalt hinzugerechnet. Für die gesetzliche Kontrollrechnung erfolgt jedoch eine gesonderte Vergleichsberechnung unter Einbeziehung der steuerfreien Ersatzleistungen.
Bekomme ich bei sechs Monaten Arbeit und sechs Monaten Arbeitslosigkeit Geld vom Finanzamt zurück?
Das ist möglich, aber nicht garantiert. Einer möglichen Rückerstattung zu viel einbehaltener Lohnsteuer steht die Wirkung des besonderen Progressionsvorbehalts gegenüber. Die tatsächliche Gutschrift oder Nachforderung hängt von den individuellen Einkünften und Absetzbeträgen ab.
Kann ich 2026 geringfügig arbeiten und gleichzeitig Arbeitslosengeld beziehen?
Nur in den gesetzlich geregelten Ausnahmefällen. Seit 1. Jänner 2026 ist eine geringfügige Beschäftigung während des AMS-Leistungsbezugs grundsätzlich stark eingeschränkt. Die Einhaltung der monatlichen Geringfügigkeitsgrenze allein reicht nicht aus. Der konkrete Anspruch sollte vor Aufnahme einer Tätigkeit mit dem AMS geklärt werden.
Ist auch die Notstandshilfe steuerfrei?
Ja. Die Notstandshilfe ist wie das Arbeitslosengeld nach § 3 Abs. 1 Z 5 lit. a EStG von der Einkommensteuer befreit. Bei einem unterjährigen Bezug neben anderen steuerpflichtigen Einkünften können die gesetzlichen Regeln zum besonderen Progressionsvorbehalt relevant werden.
Muss ich Arbeitslosengeld selbst in FinanzOnline eintragen?
Das AMS übermittelt die steuerlich relevanten Leistungsinformationen grundsätzlich an die Finanzverwaltung. Arbeitnehmer sollten die übermittelten Daten dennoch kontrollieren. Zusätzlich erzielte steuerpflichtige Einkünfte und gesetzlich erforderliche Erklärungsangaben sind gesondert zu berücksichtigen.
Gibt es eine Negativsteuer, wenn ich das ganze Jahr arbeitslos war?
Aus dem steuerfreien Arbeitslosengeld allein entsteht grundsätzlich kein Anspruch auf eine Rückerstattung von Lohnsteuer oder Sozialversicherungsbeiträgen. Ob aus anderen Einkünften, Versicherungsbeiträgen oder persönlichen Umständen eine Steuererstattung möglich ist, muss gesondert geprüft werden.
Fazit: Steuerfreiheit bedeutet nicht automatisch keine steuerlichen Auswirkungen
Arbeitslosengeld und Notstandshilfe bleiben 2026 in Österreich steuerfrei. Die entscheidende Besonderheit entsteht bei einer Kombination mit anderen steuerpflichtigen Einkünften im selben Kalenderjahr.
Wer nur einen Teil des Jahres Arbeitslosengeld bezogen hat, sollte insbesondere die Hochrechnung nach § 3 Abs. 2 EStG und die daraus resultierende Jahressteuerberechnung beachten.
Bei einer geringfügigen Beschäftigung ist seit Jänner 2026 zusätzlich zu prüfen, ob der gleichzeitige AMS-Leistungsbezug überhaupt zulässig ist. Die Einhaltung der Geringfügigkeitsgrenze allein garantiert keinen Anspruch auf Arbeitslosengeld.
Für die praktische Einordnung empfiehlt es sich, AMS-Bezugszeiten, Lohnzettel und gegebenenfalls weitere Einkünfte getrennt zusammenzustellen und anschließend die steuerliche Gesamtsituation im Rahmen der Veranlagung zu kontrollieren.
Offizielle Quellen und Rechtsgrundlagen
Fachlicher Stand: 16. Oktober 2026. Die folgenden Quellen betreffen die österreichischen Regelungen zu Steuerfreiheit, Progressionsvorbehalt, Arbeitslosengeld und den seit 2026 geltenden AMS-Bestimmungen für geringfügigen Zuverdienst.
- RIS: § 3 EStG 1988 – Steuerbefreiungen und besonderer Progressionsvorbehalt
- AMS: Arbeitslosengeld – Anspruch, Berechnung und Bezugsdauer
- AMS: Geringfügige Beschäftigung und Arbeitslosengeld seit 1. Jänner 2026
- BMF: Arbeitnehmerveranlagung und Steuerberechnung
- BMF: Verfahren beim Finanzamt und Arbeitnehmerveranlagung
Historische weiterführende Links aus dem ursprünglichen Artikel: Die nachstehenden Verweise werden aus Gründen der Bestandswahrung mit ihrem bisherigen Linktext und Linkziel erhalten. Sie beziehen sich auf ältere Erläuterungen und sind nicht als verbindliche Darstellung der Rechtslage 2026 zu verwenden.
- https://wien-steuerberater.at/diskussion – ältere steuerliche Diskussion aus 2015; die Rechtslage zum geringfügigen Zuverdienst wurde inzwischen geändert.
- https://findok.bmf.gv.at/findok/lohnsteuer/amsbezuege – historischer Findok-Verweis; der Abruf des ursprünglichen PDF-Endpunkts konnte bei der Aktualisierung nicht zuverlässig bestätigt werden.
Dieser Beitrag dient der allgemeinen steuerlichen Orientierung und ersetzt keine individuelle Rechts- oder Steuerberatung. Bei mehreren Einkunftsarten, strittigen AMS-Ansprüchen, selbstständiger Nebentätigkeit oder ungewöhnlichen Bezugszeiträumen ist eine Prüfung des konkreten Einzelfalls erforderlich.