Einkommensteuer herabsetzen in Österreich: Geht das noch 2026, und wie funktioniert der Antrag? Zuerst ist zu unterscheiden, ob die laufenden Einkommensteuervorauszahlungen reduziert werden sollen oder ob sich die tatsächliche Jahressteuer durch rechtlich zulässige Abzüge verringern lässt. Beides kann sinnvoll sein, wirkt aber unterschiedlich. Wer weniger Vorauszahlung leistet, schuldet deswegen am Jahresende nicht automatisch weniger Einkommensteuer.
Kurzantwort – Stand 22. Oktober 2026: Wer aufgrund eines Einkommensteuer-Vorauszahlungsbescheids zu hohe Beträge zahlt, kann beim Finanzamt eine begründete Herabsetzung beantragen. Für die Anpassung der Vorauszahlungen für 2026 endete die gewöhnliche Antragsfrist am 30. September 2026. Von Katastrophenschäden Betroffene können unter den Voraussetzungen des § 45 Abs. 5 EStG die gesetzliche Sonderfrist 31. Oktober 2026 nutzen. Da dieser Tag 2026 auf einen Samstag fällt, endet die Frist nach der allgemeinen Regel des § 108 Abs. 3 BAO grundsätzlich erst am Montag, 2. November 2026. Eine rechtzeitig eingebrachte Beschwerde oder ein bereits fristgerecht gestellter Antrag ist gesondert zu beurteilen.
Einkommensteuer senken oder Vorauszahlungen reduzieren: Was ist der Unterschied?
| Was soll sich ändern? | Der richtige Weg |
|---|---|
| Laufende Zahlungen ans Finanzamt sind zu hoch | Herabsetzung der Einkommensteuervorauszahlungen nach § 45 EStG beantragen; begründete Prognose vorlegen. |
| Ein neuer Vorauszahlungsbescheid ist aus Ihrer Sicht falsch | Beschwerdefrist und konkrete Berechnung prüfen; gegebenenfalls Bescheidbeschwerde erheben. |
| Die endgültige Einkommensteuer soll rechtmäßig sinken | Bei der Gewinnermittlung beziehungsweise Veranlagung tatsächlich zustehende Betriebsausgaben, Freibeträge, Sonderausgaben und Absetzbeträge berücksichtigen. |
| Eine bereits fällige Abgabe kann nicht bezahlt werden | Gegebenenfalls Zahlungserleichterung beantragen; das ist keine automatische Herabsetzung der Steuer. |
Dieser Ratgeber behandelt vor allem die Herabsetzung von Einkommensteuervorauszahlungen und erklärt anschließend, welche anderen Möglichkeiten zur Steuerentlastung bestehen. Die Einkommensteuer betrifft natürliche Personen; für Kapitalgesellschaften wie eine GmbH gelten eigene Vorschriften zur Körperschaftsteuer.
Wer kann Einkommensteuervorauszahlungen herabsetzen lassen?
Vorauszahlungen sind insbesondere für Selbstständige, Gewerbetreibende und Personen mit steuerpflichtigen Einkünften aus Vermietung und Verpachtung relevant. Auch Arbeitnehmerinnen und Arbeitnehmer können in den gesetzlich vorgesehenen Fällen Vorauszahlungsbescheide erhalten, etwa wenn bestimmte nicht lohnsteuerpflichtige Einkünfte hinzukommen oder mehrere gesondert lohnversteuerte Bezüge gleichzeitig bezogen werden.
Die Grundlage ist ein Einkommensteuer-Vorauszahlungsbescheid. Dieser wird häufig im Zusammenhang mit einem Einkommensteuerbescheid für ein vergangenes Jahr erlassen. Die darin festgesetzten Vorauszahlungen gelten grundsätzlich weiter, bis sie durch einen anderen Bescheid geändert werden. Ein niedrigerer Gewinn oder die Aufgabe einer Tätigkeit führt daher nicht schon für sich allein zum Wegfall der Zahlungspflicht.
Typische Gründe für eine beantragte Herabsetzung sind:
- ein nachvollziehbar geringerer Gewinn als im Vergleichsjahr,
- der Verlust eines größeren Auftrags oder der Wegfall einer Einnahmequelle,
- nachweisbare höhere betriebliche Aufwendungen, soweit sie steuerlich abzugsfähig sind,
- die tatsächliche Einstellung oder deutliche Einschränkung einer selbstständigen Tätigkeit,
- ein verändertes Einkommen aus Vermietung und Verpachtung oder
- Katastrophenschäden, die die erwartete Steuerbemessungsgrundlage mindern.
Entscheidend ist eine plausible Schätzung der voraussichtlichen Einkommensteuerschuld. Ein bloßer Hinweis, dass die Zahlung finanziell unangenehm ist, ersetzt diese Begründung nicht.
Welche Fristen gelten für die Herabsetzung 2026 und 2027?
| Fall | Maßgebliche Frist |
|---|---|
| Regulärer Herabsetzungsantrag für 2026 | 30. September 2026 – am 22. Oktober bereits abgelaufen |
| Herabsetzungsantrag für 2026 bei Katastrophenschäden | 31. Oktober 2026 gesetzlicher Stichtag; wegen Samstag und § 108 BAO grundsätzlich 2. November 2026 als letzter Fristtag |
| Regulärer Antrag zur Änderung der Vorauszahlungen für 2027 | Grundsätzlich 30. September 2027 |
| Beschwerde gegen einen Vorauszahlungsbescheid | Grundsätzlich ein Monat ab Zustellung; eine eigene Rechtsmittelfrist |
§ 45 Abs. 3 EStG begrenzt die Änderung von Vorauszahlungsbescheiden für das laufende Jahr nach dem 30. September. Das Gesetz sieht Ausnahmen vor, insbesondere für rechtzeitig eingebrachte Herabsetzungsanträge und Änderungen im Rechtsmittelverfahren. Deshalb bedeutet der Ablauf der regulären Frist nicht, dass ein bereits rechtzeitig eingebrachter Antrag nicht mehr erledigt werden dürfte.
Besondere Oktoberfrist bei Katastrophenschäden
Wer von Katastrophenschäden betroffen ist – das Gesetz nennt beispielsweise Hochwasser, Erdrutsche, Vermurungen und Lawinen –, kann nach § 45 Abs. 5 EStG bis zum 31. Oktober eine Änderung der Vorauszahlung für das betreffende Jahr beantragen. Fällt der gesetzliche Stichtag wie 2026 auf einen Samstag, ist nach § 108 Abs. 3 BAO grundsätzlich der nächste zulässige Werktag letzter Fristtag, hier der 2. November 2026. Die Ausnahme ist an die tatsächliche Betroffenheit geknüpft. Eine gewöhnliche schlechte Auftragslage oder eine allgemeine Kostensteigerung führt nicht automatisch zu dieser Sonderfrist.
Für Betroffene am 22. Oktober 2026: Die gesetzliche Sonderfrist ist der 31. Oktober; aufgrund der Wochenendregel des § 108 Abs. 3 BAO ist 2026 grundsätzlich noch der 2. November der letzte Fristtag. Aus Vorsicht sollte die Übermittlung möglichst vor dem 31. Oktober erfolgen. Sinnvoll sind eine konkrete Gewinn- beziehungsweise Einkommensprognose und Unterlagen, die den Schaden und seine steuerlichen Auswirkungen nachvollziehbar machen. Der Antrag ersetzt keine gesondert notwendigen Erklärungen oder Zahlungsschritte.
Einkommensteuervorauszahlung über FinanzOnline herabsetzen: Anleitung
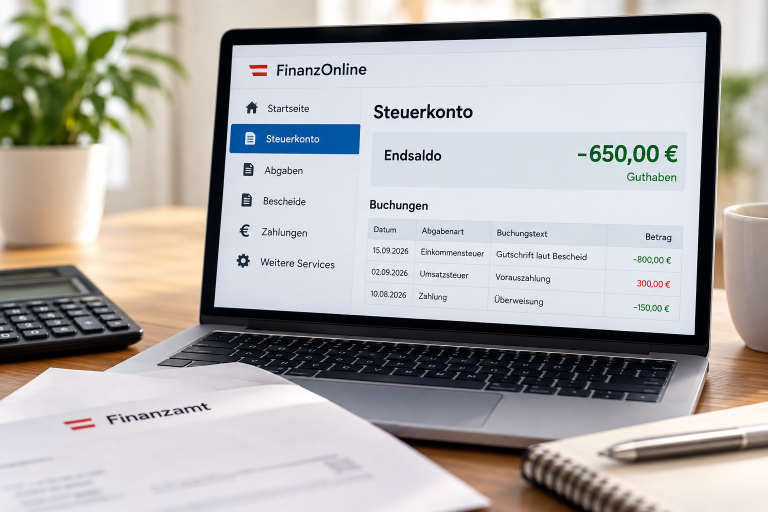
Das Bundesministerium für Finanzen nennt als schnellsten Weg in FinanzOnline den Bereich „Weitere Services – Vorauszahlungen“. Die genaue Oberfläche kann je nach Zugangsart abweichen. Prüfen Sie vor dem Absenden, für welches Jahr und welchen Bescheid der Antrag gestellt wird.
- Vorauszahlungsbescheid öffnen: Notieren Sie Steuerjahr, Bescheiddatum, Jahresbetrag und gegebenenfalls bereits fällige Teilbeträge.
- Neue Jahresprognose erstellen: Ermitteln Sie auf Grundlage realistischer Einnahmen und steuerlich abzugsfähiger Aufwendungen das erwartete steuerpflichtige Ergebnis. Schätzen Sie daraus die zu erwartende Einkommensteuer unter Berücksichtigung der relevanten Steueranrechnungen.
- FinanzOnline aufrufen: Melden Sie sich auf FinanzOnline an und wählen Sie die Funktion für Vorauszahlungen im Bereich „Weitere Services“.
- Beantragten Jahresbetrag angeben: Tragen Sie die Höhe ein, die nach Ihrer Prognose für das betroffene Vorauszahlungsjahr sachgerecht ist. Der Betrag ist nicht einfach mit dem erwarteten Umsatz oder Gewinn gleichzusetzen.
- Begründung beifügen: Erläutern Sie die wesentlichen Veränderungen gegenüber dem letzten Veranlagungsjahr. Je nach Fall können eine vorläufige Einnahmen-Ausgaben-Rechnung, eine Gewinnprognose oder Nachweise über weggefallene Einkünfte hilfreich sein.
- Übermittlung und Erledigung kontrollieren: Sichern Sie die Einreichbestätigung und beobachten Sie die Zustellung. Bis zur wirksamen bescheidmäßigen Änderung sollten die bisherigen Fälligkeiten nicht eigenmächtig ignoriert werden.
Das Finanzamt kann Angaben und Nachweise verlangen und beurteilt, welcher Betrag nach den Umständen gerechtfertigt ist. Ein Herabsetzungsantrag ist daher keine Garantie, dass der selbst vorgeschlagene Betrag genau übernommen wird.
Wie könnte eine kurze Begründung aussehen?
Beispiel für eine sachliche Begründung: „Ich beantrage für das Vorauszahlungsjahr [Jahr] die Herabsetzung des Jahresbetrags auf [Betrag]. Der bisherige Bescheid beruht auf einem höheren Gewinn im Vergleichsjahr. Nach meiner aktuellen, beigefügten Prognose beträgt der voraussichtliche Gewinn [Betrag], insbesondere weil [konkreter Grund]. Daraus ergibt sich nach meiner Berechnung eine voraussichtliche Einkommensteuerschuld von [Betrag].“
Dies ist nur eine Formulierungshilfe und keine vorgegebene amtliche Vorlage. Ein konkreter Antrag muss die tatsächlichen Einkommensverhältnisse und das richtige Jahr wiedergeben.
Rechenbeispiel: Was bringt eine Herabsetzung um 4.000 Euro?
Angenommen, für ein Kalenderjahr sind 12.000 Euro Einkommensteuervorauszahlungen festgesetzt. Aufgrund eines deutlichen Gewinnrückgangs wird die voraussichtliche Jahressteuer plausibel auf 8.000 Euro geschätzt und eine entsprechende Herabsetzung bewilligt.
| Beispielrechnung | Betrag |
|---|---|
| Bisherige Jahresvorauszahlung | 12.000 Euro |
| Neue bewilligte Jahresvorauszahlung | 8.000 Euro |
| Weniger Vorauszahlung im Jahr | 4.000 Euro |
| Rechnerisches Quartal bei 12.000 Euro pro Jahr | 3.000 Euro |
| Rechnerisches Quartal bei 8.000 Euro pro Jahr | 2.000 Euro |
Wichtig: Die Quartalsbeträge in der Tabelle sind ein vereinfachter Vergleich. Wenn bereits Teilbeträge fällig geworden sind, werden diese nach § 45 Abs. 3 EStG durch die Änderung nicht einfach rückwirkend wie noch nicht fällige Raten behandelt. Ein verbleibender Unterschied wird nach den Regeln für das sogenannte Ausgleichsviertel berücksichtigt. Maßgeblich ist deshalb der konkrete neue Bescheid.
Die 4.000 Euro sind eine vorläufige Liquiditätsentlastung, keine endgültige Steuerersparnis. Ergibt die spätere Einkommensteuerveranlagung tatsächlich 10.000 Euro und wurden nur 8.000 Euro vorausgezahlt, verbleibt – ohne weitere Anrechnungen – eine Nachzahlung von 2.000 Euro.
Wann müssen Einkommensteuervorauszahlungen bezahlt werden?
Nach § 45 Abs. 2 EStG werden die festgesetzten Vorauszahlungen grundsätzlich in vier Teilbeträgen fällig:
- 15. Februar,
- 15. Mai,
- 15. August und
- 15. November.
Bei gesetzlichen Wochenend- oder Feiertagsregelungen und bei Sonderbescheiden ist die konkrete Fälligkeit zu beachten. Das Finanzamt versendet üblicherweise eine Benachrichtigung über die anstehende Zahlung. Auch wer keine Benachrichtigung liest, sollte die Fälligkeiten auf dem Steuerkonto prüfen.
Die Jahresvorauszahlung wird grundsätzlich aus der letztveranlagten Einkommensteuer abgeleitet und nach § 45 EStG für Folgejahre gegebenenfalls mit gesetzlichen Zuschlägen angepasst. Bei neuen Tätigkeiten kann die Schätzung des erwarteten Gewinns die Grundlage sein. Vorauszahlungen, deren gesetzlich errechneter Jahresbetrag 300 Euro nicht übersteigen würde, sind mit null festzusetzen. Daraus folgt allerdings keine allgemeine Einkommensteuerbefreiung bis 300 Euro.
Was tun, wenn der 30. September bereits vorbei ist?
Wenn die gewöhnliche Antragsfrist für das laufende Jahr abgelaufen ist, muss zwischen mehreren Situationen unterschieden werden:
- Ein Antrag wurde noch rechtzeitig gestellt: Der Antrag kann auch nach dem 30. September bearbeitet und bescheidmäßig erledigt werden.
- Katastrophenschäden liegen vor: Prüfen Sie die gesetzliche Sonderfrist bis 31. Oktober des betroffenen Jahres und die Wochenend-/Feiertagsregel des § 108 BAO.
- Ein Vorauszahlungsbescheid ist neu zugestellt worden: Die Rechtsmittelfrist kann noch offen sein. Eine Beschwerde und ein gewöhnlicher Herabsetzungsantrag haben unterschiedliche Voraussetzungen.
- Ein Herabsetzungsantrag wurde erstmals nach Fristablauf ohne Ausnahme gestellt: Für die Änderung des laufenden Jahres besteht dann grundsätzlich keine normale Antragsmöglichkeit mehr. Prüfen Sie gegebenenfalls eine Anpassung für ein Folgejahr.
- Eine Zahlung ist fällig, aber derzeit nicht leistbar: Eine Zahlungserleichterung kann unter den gesetzlichen Voraussetzungen beantragt werden. Sie vermindert nicht die eigentliche Steuerforderung.
Für Beschwerden gegen Bescheide gilt nach § 245 Bundesabgabenordnung (BAO) grundsätzlich eine Frist von einem Monat ab Zustellung. Das BMF erläutert die Erfordernisse und Möglichkeiten auf seiner Seite zu Beschwerde und Zahlungserleichterung. Eine Beschwerde ist nicht bloß ein beliebig später Ersatz für einen versäumten Herabsetzungsantrag.
Kann ich durch geringere Vorauszahlungen auch die endgültige Steuer senken?
Nein, nicht durch die Herabsetzung allein. Die jährliche Einkommensteuer richtet sich nach dem tatsächlich steuerpflichtigen Einkommen und den gesetzlichen Steuerregeln des Veranlagungsjahres. Die Vorauszahlungen und gegebenenfalls einbehaltene Lohnsteuer werden darauf angerechnet.
Die tatsächliche Steuer kann dagegen – abhängig vom individuellen Fall – durch gesetzlich zulässige Positionen geringer ausfallen:
- Betriebsausgaben: Bei betrieblichen Einkünften mindern beruflich veranlasste und steuerlich anzuerkennende Ausgaben den Gewinn. Auch eine zulässige Pauschalierung kann je nach Fall relevant sein.
- Gewinnfreibetrag: Bei begünstigten betrieblichen Einkünften kann der Freibetrag nach § 10 EStG die steuerliche Bemessungsgrundlage reduzieren. Die Voraussetzungen des Grundfreibetrags und eines investitionsbedingten Gewinnfreibetrags sind zu trennen.
- Werbungskosten: Bei Einkünften aus einem Dienstverhältnis können beruflich veranlasste Aufwendungen relevant sein, soweit sie nicht bereits steuerlich berücksichtigt sind.
- Sonderausgaben und außergewöhnliche Belastungen: Diese wirken nur im jeweils gesetzlich zulässigen Umfang. Bei außergewöhnlichen Belastungen kann ein Selbstbehalt gelten.
- Absetzbeträge: Etwa der Familienbonus Plus und andere persönlich zustehende Absetzbeträge können die errechnete Einkommensteuer unmittelbar reduzieren, sofern die Voraussetzungen erfüllt sind.
Nicht alles senkt die Bemessungsgrundlage: Eine Betriebsausgabe oder ein Freibetrag wirkt anders als ein Steuerabsetzbetrag. Auch ein auf den ersten Blick niedrigerer Vorauszahlungsbescheid ist noch kein Nachweis für eine dauerhaft niedrigere Steuerlast.
Die im früheren Artikel beschriebenen Steuerstufen und politischen Entlastungen aus 2021/2022 sind nicht als aktuelle Tariftabelle für 2026 verwendbar. Der Einkommensteuertarif und zahlreiche Absetzbeträge haben sich seitdem verändert. Für eine konkrete Prognose müssen die für 2026 geltenden Tarifgrenzen, Absetzbeträge und Ihre individuellen Verhältnisse angesetzt werden; ein ungeprüftes Fortschreiben alter Grenzen ist ungeeignet.
Zu niedrige Vorauszahlungen: Entsteht eine Nachzahlung mit Zinsen?
Ja, eine spätere Nachzahlung ist möglich. Die Einkommensteuervorauszahlungen sind Abschläge auf die endgültig festgesetzte Steuer. Sind sie zu niedrig, ergibt sich bei der Veranlagung eine Nachforderung; sind sie zu hoch, kann eine Gutschrift entstehen.
Nach § 205 BAO können zudem Anspruchszinsen entstehen. Für das Einkommensteuerjahr 2026 beginnt der gesetzliche Verzinsungszeitraum grundsätzlich am 1. Oktober 2027 und reicht bei entsprechender Nachforderung bis zur Bekanntgabe des Bescheids; eine gesetzliche betragsmäßige Grenze und weitere Regeln sind zu beachten. Zinsen, die den gesetzlichen Mindestbetrag von 50 Euro nicht erreichen, werden nicht festgesetzt. Nicht jede Nachzahlung löst daher zwangsläufig einen Zinsenbescheid aus.
Bei einer voraussichtlichen Nachforderung können freiwillige Anzahlungen nach § 205 Abs. 3 BAO relevant sein. Die Abwicklung sollte anhand des tatsächlichen Steuerkontos und der konkreten Berechnung geprüft werden.
Häufige Fragen zur Herabsetzung der Einkommensteuer
Kann ich am 22. Oktober 2026 die normalen Einkommensteuervorauszahlungen für 2026 noch senken?
Der reguläre Antragstermin 30. September 2026 ist bereits vorbei. Für von Katastrophenschäden Betroffene sieht § 45 Abs. 5 EStG aber eine Sonderfrist mit gesetzlichem Stichtag 31. Oktober 2026 vor; nach § 108 Abs. 3 BAO ergibt sich wegen des Samstags grundsätzlich Montag, der 2. November 2026, als Fristende. Außerdem sind rechtzeitig eingebrachte Anträge und Rechtsmittelverfahren gesondert zu prüfen.
Wie beantrage ich die Herabsetzung in FinanzOnline?
Nach der BMF-Anleitung über „Weitere Services – Vorauszahlungen“. Geben Sie das betreffende Jahr, den beantragten Jahresbetrag und eine nachvollziehbare Begründung beziehungsweise Prognose an.
Reicht es, wenn ich angebe, dass ich weniger verdiene?
Ein gesunkener Gewinn oder weggefallenes Einkommen kann eine Herabsetzung begründen. Der erwartete Betrag sollte aber mit plausiblen Zahlen und, soweit erforderlich, Unterlagen glaubhaft gemacht werden.
Kann ich die Einkommensteuervorauszahlung auf null setzen lassen?
Wenn die gesetzlich maßgebliche erwartete Steuer und die Voraussetzungen eine Nullfestsetzung rechtfertigen, ist das möglich. Der gesetzliche Jahresbetrag bis einschließlich 300 Euro führt nach § 45 Abs. 1 EStG ebenfalls zur Nullfestsetzung der Vorauszahlungen; die tatsächliche Jahressteuer ist davon zu unterscheiden.
Was ist der Unterschied zwischen Antrag auf Herabsetzung und Beschwerde?
Die Herabsetzung dient der Anpassung an eine geringere erwartete Einkommensteuer. Mit einer Beschwerde wird ein Bescheid innerhalb der Rechtsmittelfrist angefochten, beispielsweise weil seine Festsetzung aus Ihrer Sicht unrichtig ist.
Wird ein bereits gezahlter Quartalsbetrag nachträglich geändert?
Bereits fällige Teilbeträge werden nach § 45 Abs. 3 EStG nicht einfach rückwirkend wie künftige Quartale neu aufgeteilt. Die Änderungen werden beim nächsten relevanten Teilbetrag beziehungsweise bei der Verrechnung nach dem neuen Bescheid berücksichtigt.
Kann ich als Angestellter ebenfalls Einkommensteuervorauszahlungen haben?
Ja, in den gesetzlich vorgesehenen Fällen, zum Beispiel bei bestimmten weiteren steuerpflichtigen Einkünften oder mehreren gleichzeitig bezogenen, getrennt lohnversteuerten Bezügen. Für Personen mit ausschließlich laufend lohnversteuertem Arbeitslohn sind solche Vorauszahlungen nicht der Normalfall.
Spare ich endgültig Steuern, wenn ich die Vorauszahlung herabsetzen lasse?
Nein. Sie zahlen zunächst weniger im laufenden Jahr. Die tatsächliche Steuer wird später in der Einkommensteuerveranlagung ermittelt; dabei werden Vorauszahlungen angerechnet.
Offizielle Quellen und Rechtsgrundlagen
- RIS: Einkommensteuergesetz 1988, insbesondere § 45 (Vorauszahlungen) und § 10 (Gewinnfreibetrag)
- BMF: Anrechnung von Lohnsteuer und Einkommensteuervorauszahlungen, einschließlich Herabsetzungsantrag
- Unternehmensserviceportal: Einkommensteuervorauszahlungen, Termine und Rechtsgrundlagen
- BMF: Beschwerde, Zahlungserleichterung und Nachsicht
- RIS: § 108 BAO – Fristende an Samstagen, Sonntagen und Feiertagen
- RIS: § 205 Bundesabgabenordnung – Anspruchszinsen
- BMF: Steuerliche Anpassungen und Brutto-Netto-Rechner 2026
Redaktioneller Rechts- und Quellenstand: 22. Oktober 2026. Der Beitrag erläutert die allgemeinen österreichischen Regeln. Die konkrete Herabsetzung hängt vom jeweiligen Vorauszahlungsbescheid, dem betroffenen Jahr, der voraussichtlichen Einkommensteuer, den Fristen und nachgewiesenen Besonderheiten ab. Dieser Ratgeber ersetzt keine individuelle steuerliche Prüfung.